Налоги инфлюенсера в Польше: что можно учесть в расходах?
Короткий ответ
Расходы инфлюенсера должны быть связаны с получением выручки, сохранением или обеспечением её источника, подтверждены документами и проверены на законодательные исключения. Покупки на фирму недостаточно. При ryczałt затраты не уменьшают выручку. Оборудование оценивайте по реальному использованию; одежда, косметика и внешность — категории риска, требующие индивидуальной консультации, а не гарантированного вычета.
Какие расходы инфлюенсер может учесть при налогообложении в Польше? Недостаточно купить что-то «для контента» или получить фактуру на фирму. Нужно объяснить, как расход связан с деятельностью, проверить предусмотренные законом исключения и порядок учёта. Камера, аренда микрофона или программа для монтажа требуют иной оценки, чем одежда, косметика или личная поездка, во время которой вы сняли рилс.
При сотрудничестве с брендом начните с того, что именно вы должны сделать и что потребуется для работы. Если вы ищете такие заказы, создайте аккаунт автора в Blogger Bank: подготовьте описание своей тематики, примеры материалов и перечень работ, которые предлагаете брендам. Платформа помогает организовать сотрудничество, но не определяет, можно ли учесть покупки в налоговых расходах.
Эта статья посвящена собственным расходам автора, который ведёт предпринимательскую деятельность в Польше. Это не инструкция по учёту договоров вне бизнеса. Материал носит общий характер и не является налоговой консультацией. Примеры приведены в учебных целях: они не описывают сотрудничество клиентов Blogger Bank или решения налогового органа.
Прежде чем учесть расход: форма налогообложения и цель покупки
Сначала проверьте форму налогообложения. Расходы на получение дохода имеют значение при налогообложении по прогрессивной шкале или линейным налогом. При ryczałt — польском режиме налогообложения выручки — затраты на выполнение заказа не уменьшают выручку как налоговые расходы. Поэтому два автора, которые снимают похожие видео и покупают одинаковое оборудование, не обязательно учитывают покупку одинаково.
Основное правило установлено в статье 22, пункте 1 закона о PIT: речь идёт о затратах, понесённых для получения выручки, сохранения или обеспечения её источника, за исключением расходов, перечисленных в статье 23. Министерство финансов ссылается на это правило в разъяснении налогообложения по прогрессивной шкале. Это критерий цели, а не обещание, что любая покупка, связанная с профилем в соцсети, уменьшит налог.
Не нужно доказывать, что именно этот микрофон принёс конкретную оплату. Отсутствие выручки по отдельному заказу не исключает признания расхода автоматически. Но вы должны уметь обосновать деловую цель затрат и сохранить доказательства. Если бренд отменил съёмку, сохраните первоначальный заказ и сообщение об отмене, а не удаляйте всю переписку.
Перед тем как передать покупку в бухгалтерию, ответьте на вопросы: кто фактически понёс расход, для чего нужна покупка и используете ли вы её также в личных целях? Затем уточните с бухгалтером нужный документ, возможные исключения, способ и момент учёта. Формулировка «деятельность инфлюенсера» не заменяет ответов на эти вопросы.
Оборудование и инструменты для выполнения заказа
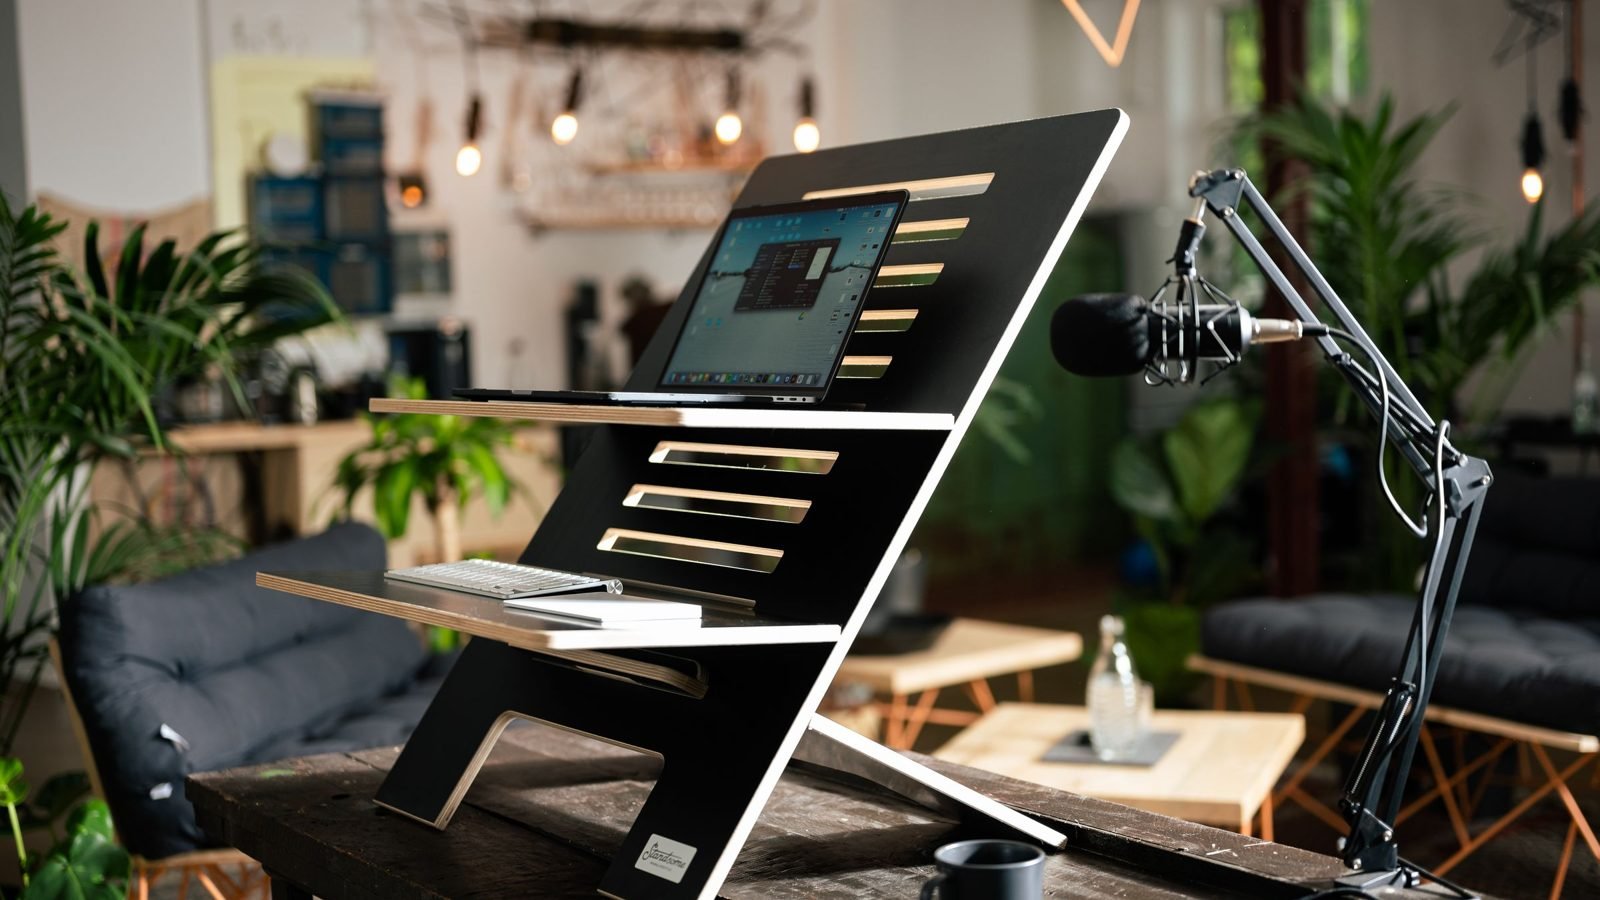
Для налоговой оценки стоит подготовить расходы на инструменты, которыми вы действительно пользуетесь в работе: съёмочное оборудование, свет, аренду студии, программы или услуги монтажа. Это категории для проверки, а не список покупок с гарантированным вычетом. В каждом случае важны условия использования, документы и правила, применимые к конкретному расходу.
- Оборудование для съёмки: запишите, для каких материалов используются камера, микрофон или свет и кому принадлежит техника: вам, прокату или бренду, который предоставил её на время.
- Программы и цифровые инструменты: сохраните документ о покупке, период доступа и описание профессионального применения. Не приравнивайте подписку к приобретению прав на программу на других условиях.
- Производственные услуги: свяжите заказ монтажа, записи звука или аренды помещения с материалом, для которого они понадобились.
- Организация работы: объясните, как конкретная услуга служит вашей деятельности. Общее удобство или вдохновение для творчества сами по себе не определяют возможность учёта расхода.
Учебный пример: автор арендует микрофон, чтобы записать инструкцию по использованию товара для польского магазина. К документу из проката он прикладывает заказ магазина, дату съёмки и подтверждение передачи видео. Такой комплект объясняет связь затрат с работой. Но это не налоговое решение: бухгалтеру всё равно нужно проверить условия учёта.
Покупка оборудования не обязательно означает единовременный учёт всей суммы расхода. Для основных средств и нематериальных активов действуют отдельные правила, в том числе амортизация. Поэтому до покупки выясните не только «нужно ли это бизнесу», но и «как учитывать этот актив». Не переносите порядок учёта аренды микрофона на покупку камеры.
Где заканчивается работа и начинаются личные расходы
Особой осторожности требуют покупки, которые служат и личным нуждам. Телефон для общения с брендами может одновременно быть семейным телефоном. Программа для монтажа может использоваться для заказов и личных видео. Не считайте без обоснования, что само ведение бизнеса превращает всю покупку в профессиональный расход.
Учебный пример: монтажёр оплачивает программу, в которой делает и видео для брендов, и личные записи. Он фиксирует рабочие проекты, период и характер использования программы. С этой информацией обращается к бухгалтеру, чтобы определить допустимый объём учёта затрат. Он не подбирает долю делового использования под желаемый налоговый результат.
То же касается поездок. Автор едет снимать материал для кафе, а затем остаётся на личный отдых. В учебном примере он отделяет даты съёмки, согласованный объём работы и расходы на выполнение заказа от личной части поездки. Бухгалтеру он передаёт сведения о том, как поездка проходила на самом деле. Автор не предполагает, что публикация рилса обосновывает налоговый учёт всего пребывания.
Одежду, косметику и уход за внешностью рассматривайте как категории риска, а не готовые налоговые расходы. Само участие в съёмке, требование опрятного вида или заявление об исключительно рабочем использовании покупок не гарантируют их учёта. Здесь мы не приводим примеров допустимого вычета таких затрат.
Этот материал носит общий характер и не является налоговой консультацией. Польская Национальная налоговая информация (Krajowa Informacja Skarbowa, KIS) оценивает такие расходы индивидуально, исходя из описанных обстоятельств. Решайте вопрос об учёте одежды, косметики или затрат на внешность только после проверки вашей ситуации у налогового консультанта либо получения индивидуального налогового разъяснения. Решение, выданное другому человеку, не даёт гарантий вам.
Как подтвердить расход на конкретный материал для бренда
Документ о покупке показывает, что было куплено. Заказ и материалы по его выполнению помогают объяснить, зачем покупка понадобилась бизнесу. Собственная папка проекта не заменяет обязательный бухгалтерский учёт, но упрощает передачу фактов тому, кто ведёт ваши расчёты. Лучше собирать их по ходу работы, пока не исчезла сторис или не закончился доступ к файлам.
- Сохраните договорённости с брендом. Объём материала, срок, место работы и производственные требования помогают восстановить деловую цель расхода.
- Приложите документ о покупке. Добавьте фактуру или другой надлежащий документ, а когда это важно — подтверждение оплаты, срок аренды или перечень услуг.
- Напишите краткое обоснование. «Аренда микрофона для записи инструкции по заказу магазина» объясняет больше, чем «расходы на рекламу». Описание должно соответствовать фактам.
- Сохраните доказательство выполнения. Файл, переданный бренду, подтверждение приёмки или запись публикации связывают заказ с выполненной работой.
- Отметьте спорные моменты. Личное использование, возмещение затрат, покупка за границей или отмена заказа — это информация для бухгалтера, а не подробности, которые можно опустить.
Если инструмент служит нескольким проектам, не привязывайте его искусственно к одному видео. Опишите его реальную роль в деятельности. Так же не создавайте задним числом бриф, которого бренд никогда не согласовывал. Документы должны отражать ход сотрудничества, а не создавать видимость связи личной покупки с выручкой.
Признание расхода для PIT и вычет VAT — два отдельных вопроса. Согласно разъяснениям Министерства финансов о вычете VAT, значение имеют, в частности, использование покупок для облагаемых операций и статус налогоплательщика; действуют и исключения. Фактура не означает автоматического права на оба варианта учёта. Обсуждая покупку, попросите отдельно оценить PIT и VAT.
Бартер при ryczałt: почему полученный товар не решает вопрос расходов
Товар, полученный в обмен на услугу, не отменяет ваших собственных затрат на подготовку видео. Вам по-прежнему могут понадобиться аренда оборудования, монтаж и дорога. Прежде чем согласиться на бартер, запишите эти потребности отдельно от того, что предлагает бренд. Такой список помогает оценить сотрудничество, но ещё не является учётом налоговых расходов.
В материале о налогообложении выручки в режиме ryczałt Министерство финансов объясняет: выручка не уменьшается на затраты, понесённые для её получения. Отдельные предусмотренные законом вычеты — не то же самое, что расходы на производство контента. Это касается и случаев, когда вознаграждение поступает в натуральной форме, а не банковским переводом.
Также не считайте, что стоимость товара, полученного по бартеру, автоматически становится расходом, равным выручке. Оценка зависит от сделки, назначения товара и формы налогообложения. Более широкие вопросы вознаграждения в натуральной форме, VAT и документов разобраны в гостевом руководстве о налогах при сотрудничестве с инфлюенсерами. Здесь главное — отделить то, что вы получаете от бренда, от того, что сами тратите на работу.
Спланировать условия самого обмена поможет руководство о том, как предложить и оформить бартерное сотрудничество. Согласуйте взаимные обязательства, сроки и ответственность за дополнительные покупки до начала съёмки, а не после отправки готового видео.
Что согласовать с брендом и бухгалтером до начала сотрудничества
С брендом договоритесь, кто предоставляет оборудование и помещение, кто заказывает дополнительные услуги и что происходит при переносе даты. С бухгалтером обсудите покупки, которые действительно оплатите, вашу форму налогообложения, смешанное использование и необходимые подтверждения. Согласие бренда на расход определяет ваши деловые договорённости, но не решает вопрос его налогового учёта.
Если хотите упорядочить следующие проекты, зарегистрируйтесь как автор в Blogger Bank. Подготовьте портфолио и информацию о том, какие материалы создаёте и что вам нужно от бренда. Откликаясь на заказ, уточните объём работы до того, как возьмёте на себя обязательства по покупкам. Результатом должны стать понятные условия работы, а не предположение, что платформа рассчитается за вас с налоговой.
Источники проверены 17 ноября 2026 года: материалы Министерства финансов, приведённые в тексте, и закон о PIT, в частности статьи 22–23. Статья носит общий характер и не является налоговой консультацией. KIS оценивает расходы индивидуально; спорные покупки, особенно одежду, косметику и затраты на внешность, нужно проверить у налогового консультанта либо получить индивидуальное налоговое разъяснение до решения об их учёте в расходах.
Начните с одного запланированного заказа: составьте список нужных покупок, отделите личное использование и передайте бухгалтеру полную информацию до начала работы.
Частые вопросы
Какие расходы инфлюенсер может учесть при налогообложении в Польше?
Расход может учитываться, если он связан с получением выручки, сохранением или обеспечением её источника, подтверждён документами и не исключён законом. Самого статуса инфлюенсера недостаточно: важны цель покупки, реальное использование и форма налогообложения.
Может ли инфлюенсер на ryczałt вычесть затраты на сотрудничество с брендом?
При польском режиме ryczałt затраты на выполнение заказа не уменьшают выручку как налоговые расходы. Это касается и покупок для съёмки. Предусмотренные законом вычеты и возможное право на вычет VAT оцениваются отдельно.
Могут ли телефон, камера и программа для монтажа быть расходами инфлюенсера?
Нужно оценить связь с деятельностью и налоговые условия. Покупка не становится налоговым расходом только потому, что автор снимает видео. При личном и рабочем использовании необходимо определить допустимый объём учёта и способ подтверждения затрат.
Может ли инфлюенсер учесть поездку в расходах, если снял во время неё рилс?
Самой съёмки рилса недостаточно для признания всей поездки расходом. Нужно подтвердить деловую цель затрат и отделить личную часть. В этом помогают договорённости с брендом, график работы и доказательства выполнения заказанных материалов.
Считаются ли одежда, косметика и парикмахер расходами инфлюенсера?
Это категории риска без гарантии вычета. KIS оценивает обстоятельства индивидуально. До решения об учёте обратитесь к налоговому консультанту или получите индивидуальное налоговое разъяснение. Само появление в кадре ничего не решает. Общий материал не является налоговой консультацией.
Позволяет ли бартер учесть стоимость полученного товара в расходах?
Не автоматически. Товар, полученный за услугу, является частью вознаграждения, а признание расхода требует отдельной оценки. Важны порядок учёта сделки, назначение товара и форма налогообложения. При ryczałt расходы не уменьшают выручку.
Достаточно ли фактуры для учёта расходов инфлюенсера?
Сама фактура не подтверждает право на налоговый расход. Нужно показать связь затрат с деятельностью и выполнить остальные налоговые условия. Стоит сохранить заказ, договорённости с брендом, документ о покупке и доказательства её использования при выполнении работы.
Можно ли учесть расход, если сотрудничество не принесло выручки?
Отсутствие выручки по конкретному проекту не исключает признания расхода автоматически. Важна обоснованная деловая цель затрат, включая сохранение или обеспечение источника выручки. При этом нужно выполнить остальные условия и документально подтвердить связь покупки с деятельностью.